
Autor: Vojislav Stojanović, ekonomista
Rebalansom je značajno povećan okvir potrošnje u odnosu na prvobitni budžet, za 1,5% BDP-a (1,45 milijardi evra), odnosno za 6,3%. Makroekonomska i fiskalna kretanja u prvoj polovini godine bila su povoljnija od očekivanih i otvorila su dodatni fiskalni prostor, koji je dalje proširen povećanjem deficita sa 3,0% na 3,5% BDP-a (sa 2,9 na 3,4 milijarde evra). Time bi bio prekoračen limit iz opšteg fiskalnog pravila da njegova primena nije odložena do 2029. godine. Dodatna sredstva dominantno su usmerena na transfere, subvencije i jednokratne mere prema stanovništvu, oko 1,2% BDP-a (1,2 milijarde evra), odnosno četiri petine ukupnog povećanja. Kapitalni rashodi povećani su za svega 0,2% BDP-a (170 miliona evra), uz istovremeno smanjenje ili odlaganje obima pojedinih investicija, uključujući i projekte vezane za EXPO. Dodatni fiskalni prostor tako nije iskorišćen za rešavanje strukturnih slabosti i izgradnju administrativnih, regulatornih i drugih kapaciteta države, iako su upravo u tim oblastima prisutni brojni dugogodišnji nedostaci. Rebalans stoga ima pre svega distributivni i kratkoročno potrošački, a znatno manje razvojno-investicioni karakter.
Grafikon 1 sa jedne strane prikazuje stavke čije su aproprijacije rebalansom povećane, a sa druge izvore iz kojih su ta povećanja finansirana. Povećanja ukupno iznose oko 2,0% BDP-a (1,9 milijardi evra), što je više od neto rasta rashoda od 1,5% BDP-a, jer su pojedine stavke istovremeno smanjene. Najveći pojedinačni rast beleži odbrana, 0,35% BDP-a (330 miliona evra), uključujući nabavku opreme i novu zgradu Generalštaba, a slede subvencije Putevima Srbije i Koridorima Srbije, 0,2% BDP-a (200 miliona evra). Četiri stavke kroz koje se pretežno realizuju (predizborne) mere prema stanovništvu (dečja zaštita, dotacija PIO fondu, olakšice za zapošljavanje i nova aproprijacija Ministarstva finansija koja najverovatnije predstavlja budžetski deo jednokratne isplate punoletnim građanima) zajedno rastu za 0,65% BDP-a (620 miliona evra). Centralni budžet, međutim, ne obuhvata ceo iznos najavljenog paketa pomoći od oko 1% BDP-a (980 miliona evra), jer se deo finansira iz Akcionarskog fonda.
Na strani izvora, oko četvrtine povećanja finansirana je većim deficitom, 0,53% BDP-a. Nešto veći deo, 0,55% BDP-a (520 miliona evra), dolazi od neporeskih prihoda, i to uplata dobiti i dividendi, od čega se deo odnosi na uobičajenu naplatu dobiti NBS, a za ostatak izvor nije poznat (javna preduzeća?). Sa druge strane, poreski prihodi neto rastu za svega 0,26% BDP-a (240 miliona evra), jer je veća naplata PDV-a i poreza na dobit delom poništena smanjenjem akciza na naftne derivate. Preostali deo povećanja pokriven je uštedama na kamatama, 0,13% BDP-a, i smanjenjem sredstava za velike infrastrukturne projekte, 0,35% BDP-a (330 miliona evra). Drugim rečima, rast tekuće potrošnje najvećim delom je finansiran jednokratnim sredstvima za koje nije jasno da li bi alternativna upotreba (pogotovo kada je reč o ulaganjima u razvoj javnih preduzeća) bila opravdanija.
Odvojeno od rashoda, u računu finansiranja predviđeno je oko 1,5% BDP-a (1,4 milijarde evra) za nabavku domaće finansijske imovine, najverovatnije za kupovinu ruskog udela u NIS-u. Ta transakcija ne utiče na deficit, ali povećava potrebe države za zaduživanjem.
Grafikon 1: Rebalans 2026: na šta se troši dodatni novac i odakle dolazi (% BDP-a)
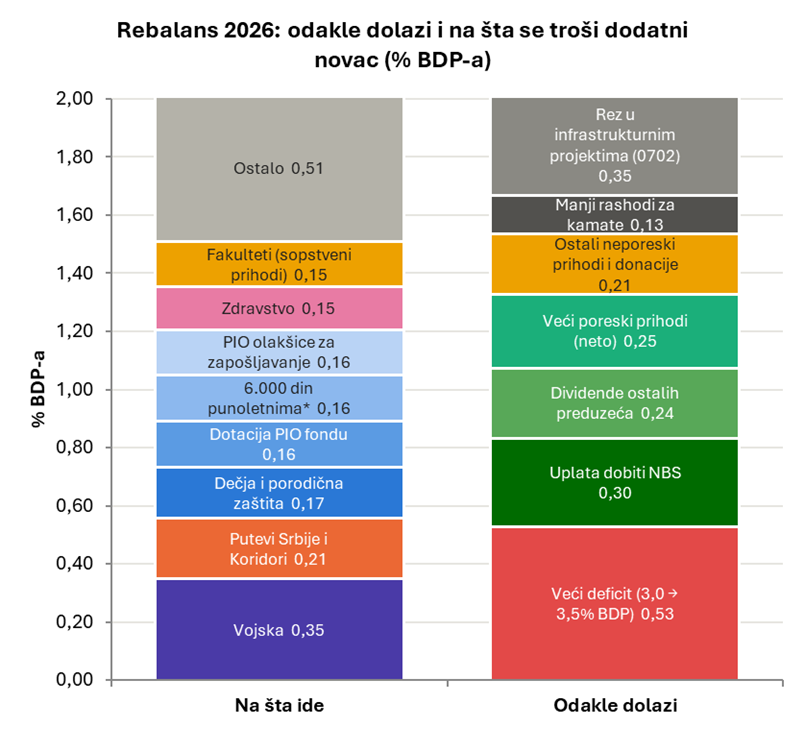
Napomena: Levi stubić prikazuje stavke čije su aproprijacije povećane, a desni izvore finansiranja, uključujući uštede na kamatama i smanjena sredstva za velike infrastrukturne projekte. Zato su oba stubića (2,0% BDP-a) viša od neto rasta rashoda (1,5% BDP-a). Bez finansijskih transakcija (otplata glavnice, NIS).
* Budžetski deo jednokratne isplate punoletnim građanima prema Fiskalnom savetu. Izvor: Zakon o budžetu RS za 2026. i rebalans; NBS; obračun CEVES.
Rebalansom su uvećane i prihodna i rashodna strana budžeta, pri čemu je rast prihoda vođen pretežno neporeskim prihodima, a uvećanje rashoda mahom je rezultat većih tekućih rashoda i predizbornim merama vlasti. Pod pretpostavkom rasta BDP-a od 3,5%, ukupni prihodi i primanja uvećani su sa 21,6% na 22,6% BDP-a (961 milion evra, +4,7%). Najveći doprinos rastu prihoda daju neporeski prihodi, čije se uvećanje planira za 0,7 p.p. BDP-a (678 miliona evra, +26,2%), gotovo u celosti zbog revidiranog plana uplate dobiti i dividendi javnih preduzeća bez presedana.[1] Treba napomenuti da su ovakvi prihodi po prirodi volatilni i jednokratni, pa ih ne treba posmatrati kao trajni izvor finansiranja javne potrošnje. Sa druge strane, poreski prihodi porasli su za svega 0,2 p.p. BDP-a (241 milion evra, +1,4%), mahom zahvaljujući padu prihoda od akciza, usled odluke Vlade da dodatno smanji akciznu stopu na naftne derivate. Dodatno, u prvoj polovini godine primetna je jača naplata poreza, a Vlada očigledno očekuje nastavak ovog trenda te je rebalansom predviđeno povećanje i prihoda od PDV-a i poreza na dobit za po oko 0,2 p.p. BDP-a (440 miliona evra, +3,7%). Na rashodnoj strani, ukupni rashodi i izdaci uvećani su za 1,5 p.p. BDP-a (1.452 miliona evra, +6,3%). Najveću promenu u rebalansu vidimo među tekućim rashodima (+1,3 p.p. BDP-a), a među njima se posebno ističu dotacije OOSO, subvencije i socijalni rashodi, o čemu detaljnije pišemo u nastavku ovog teksta. Kapitalni rashodi povećani su sa 5,4% BDP-a na tek 5,6% BDP-a.
Figure 1: Projekcija konsolidovanog bilansa centralne države, i planirani prihodi i rashodi centralnog nivoa države u budžetu i rebalansu budžeta kao % od BDP-a, pod pretpostavkom rasta privrede od 3,5%
| Kategorija | Projekcija 2026 | Budžet 2026 | Rebalans 2026 |
| I UKUPNI PRIHODI | 22,44% | 21,62% | 22,62% |
| 1. Poreski prihodi | 18,93% | 18,62% | 18,87% |
| Od čega: Porez na dobit pravnih lica | 2,81% | 2,46% | 2,68% |
| Porez na dodatu vrednost | 9,93% | 9,70% | 9,96% |
| Akcize | 3,73% | 4,06% | 3,85% |
| 2. Neporeski prihodi | 3,45%* | 2,72% | 3,43% |
| II UKUPNI RASHODI | 27,20% | 24,63% | 26,17% |
| 1. Tekući rashodi | 19,13% | 18,90% | 20,24% |
| Od čega: Rashodi za zaposlene | 5,97% | 5,87% | 6,00% |
| Subvencije | 2,43% | 1,92% | 2,18% |
| Dotacije međunarodnim organizacijama | 0,11% | 0,10% | 0,10% |
| Transferi organizacijama obaveznog socijalnog osiguranja | 3,52% | 3,54% | 4,00% |
| Socijalna zaštita iz budžeta | 2,06% | 1,90% | 2,09% |
| 2. Kapitalni rashodi | 7,52%** | 5,40% | 5,58% |
* Na neporeske prihode značajno utiču jednokratni prilivi, što otežava pravljenje projekcije na osnovu istorijskih kretanja, te ovu brojku treba uzeti sa određenom rezervom.
**Artefak isplate za Rafale u Q1.
Povećanje planiranog deficita na 3,5% BDP-a rebalansom predstavlja odstupanje od fiskalne discipline uspostavljene nakon perioda konsolidacije i bilo bi iznad limita propisanog opštim fiskalnim pravilom da njegova primena nije suspendovana do 2029. godine. Prema tom pravilu, maksimalni fiskalni deficit iznosi 3% BDP-a ukoliko je dug sektora države ispod 45% BDP-a; 1,5% ako je dug između 45% i 55%; 0,5% ako je između 55% i 60%; dok pri dugu iznad 60% fiskalna pozicija mora biti uravnotežena.
Struktura uvećanja rashoda u rebalansu više je usmerena ka tekućoj potrošnji nego ka razvojnim ulaganjima. Naša analiza pokazuje da je, posmatrano po ekonomskim kategorijama, rast rashoda najvećim delom vođen povećanjem subvencija i transfera, i to za 1,2% BDP-a. Nasuprot tome, kapitalni rashodi povećani su za svega 0,16% BDP-a, dok su rashodi na robe i usluge i rashodi za zaposlene povećani za 0,16% i 0,12% BDP-a. Planirani rashodi za kamate i druge troškove servisiranja javnog duga istovremeno su smanjeni za oko 0,13% BDP-a. Ovakva struktura ne ukazuje na značajnije preusmeravanje budžeta ka rashodima koji neposredno povećavaju javni kapital i potencijalni rast, već pre svega ka tekućim transferima, subvencijama i drugim oblicima potrošnje. Pomeranje ka tekućoj potrošnji naročito je diskutabilno imajući u vidu da se deo povećanja transfera odnosi na najavljene predizborne jednokratne mere pomoći stanovništvu, čiji je primarni efekat povećanje raspoloživog dohotka i potrošnje u kratkom roku, a ne proširenje proizvodnih kapaciteta ekonomije.
Najveća pojedinačna promena među aproprijacijama u rebalansu odnosi se na sredstva za nabavku domaće finansijske imovine, u delu budžetskog finansiranja, koja su najverovatnije povezana sa eventualnom akvizicijom dela vlasništva u NIS-u. Program 2301 – Uređenje, upravljanje i nadzor finansijskog i fiskalnog sistema povećan je za gotovo 1,6 milijardi evra ili 1,7% BDP-a, od čega se oko 1,4 milijarde evra odnosi upravo na ovu aproprijaciju. Iako budžetska dokumentacija ne precizira njenu namenu, obim i priroda ove stavke upućuju na to da je povezana sa potencijalnim sticanjem udela u NIS-u, što su državni zvaničnici ranije najavljivali. Treba, međutim, naglasiti da ova stavka nije klasifikovana kao budžetski rashod, već kao izdatak za nabavku finansijske imovine u okviru računa finansiranja. Drugim rečima, država bi ovom transakcijom novčana sredstva zamenila za finansijsku aktivu–vlasnički udeo u kompaniji–pa se ona ne evidentira kao tekući ili kapitalni rashod, već kao finansijska transakcija. Takav izdatak povećava ukupne potrebe države za finansiranjem, ali ne predstavlja rashod koji neposredno ulazi u obračun budžetskog deficita.
Top 10 programa u rebalansu po iznosu povećanja.
| Program | Promena (EUR) | Promena kao % BDP-a | Rast (%) | Objašnjenje/glavni uzrok povećanja |
| 2301 Finansijski i fiskalni sistem | 1.584.144.126 | 1,66 | 532 | Deo računa finansiranja; nije rashod; najverovatnije vezano za NIS |
| 1703 Operacije MO i VS | 331.233.666 | 0,35 | 14 | Nabavka opreme i nova zgrada Generalštaba |
| 0701 Nadzor u saobraćaju | 199.009.335 | 0,21 | 47 | Subvencije JP Putevi Srbije |
| 0903 Porodično-pravna zaštita | 165.838.900 | 0,17 | 15 | Predizborne mere pomoći |
| 0901 PIO osiguranje | 152.566.070 | 0,16 | 6 | Predizborne mere pomoći |
| 0802 Sistem rada | 149.481.833 | 0,16 | 196 | Dotacije OOSO |
| 2005 Visoko obrazovanje | 146.928.713 | 0,15 | 18 | Sopstveni prihodi fakulteta uključeni u budžet; ne utiče na deficit |
| 2402 Intervencijska sredstva | 98.053.956 | 0,10 | 183 | U računu finansiranja; nabavka fin. imovine |
| 0902 Socijalna zaštita | 94.233.828 | 0,10 | 8 | Predizborne mere pomoći |
| 2102 Podrška radu Vlade | 71.301.432 | 0,07 | 92 | Generalni sekretarijat Vlade; dotacije NVO |
Među značajnijim povećanjima aproprijacija su i programi 1703 – Operacije Ministarstva odbrane i Vojske Srbije. kao i 0701 – Nadzor u saobraćaju. Prvi se odnosi na najavljeno povećanje budžeta za vojsku. uključujući novu zgradu Generalštaba kao novu aproprijaciju. čime se izdvajanja za vojsku povećavaju na 2,8% BDP-a. S druge strane. povećanje sredstava za program 0701—prema obrazloženju budžeta—odnosi se na dodatna sredstva za JP „Putevi Srbije“. projekat rehabilitacije puteva i unapređenja bezbednosti saobraćaja i „Koridore Srbije“. Detaljnije o budžetskim subvencijama ovom JP pisao je Forbes Srbija. Ukupno povećanje za ova dva programa iznosi 0,5% BDP-a.
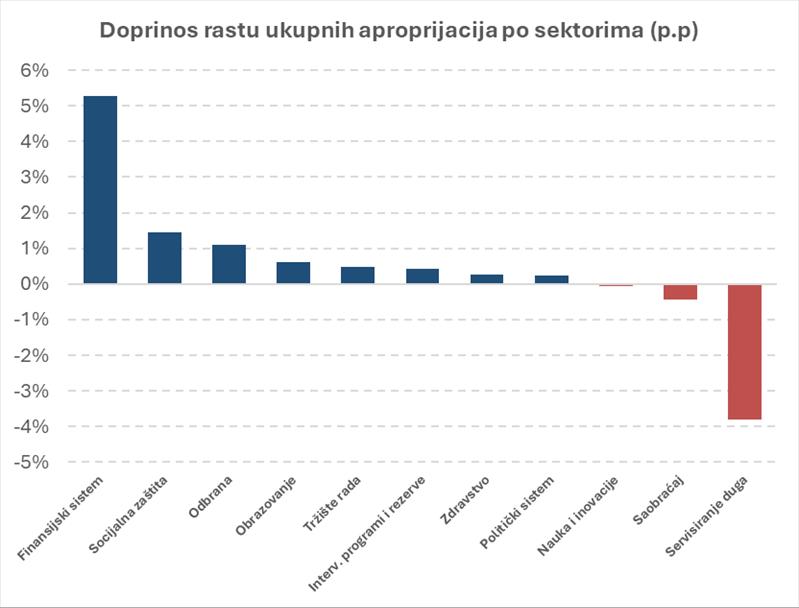
I najavljene (predizborne) mere pomoći zauzimaju značajan deo rasta planiranih rashoda u rebalansu. ali je njihov ukupan obim teže sagledati na nivou pojedinačnih programa. budući da su sredstva raspoređena kroz više njih. Zbog toga sektorski pregled daje jasniju sliku njihovog fiskalnog značaja. Sektorski gledano. socijalna zaštita (sektor 09) predstavlja drugi najveći izvor povećanja budžetskih aproprijacija. odmah nakon finansijskog i fiskalnog sistema. i ukupnom rastu rebalansa doprinosi sa oko 1,4 procentna poena (od ukupnog povećanja rashoda za 6,2%). Aproprijacije četiri programa kroz koje se realizuje najveći deo najavljenih ciljanih davanja stanovništvu povećane su za ukupno oko 0,5% BDP-a (434 miliona evra). Ovaj iznos ne uključuje deo pomoći koji se finansira neposredno iz sredstava Akcionarskog fonda. te ne predstavlja ukupnu vrednost najavljenog paketa i čini nešto manje od polovine najavljenih davanja koja čine oko 1% BDP-a (980 miliona evra). Iako ove mere imaju jednokratni karakter. njihov obim značajno povećava tekuću potrošnju u 2026. godini i predstavlja jedan od glavnih razloga zbog kojih se povoljnija fiskalna dinamika iz prve polovine godine neće u potpunosti preneti na godišnji rezultat. Istovremeno. njihova jednokratna priroda znači da će efekat na raspoloživi dohodak i potrošnju domaćinstava biti pretežno privremen. bez trajnog povećanja njihovog nivoa.
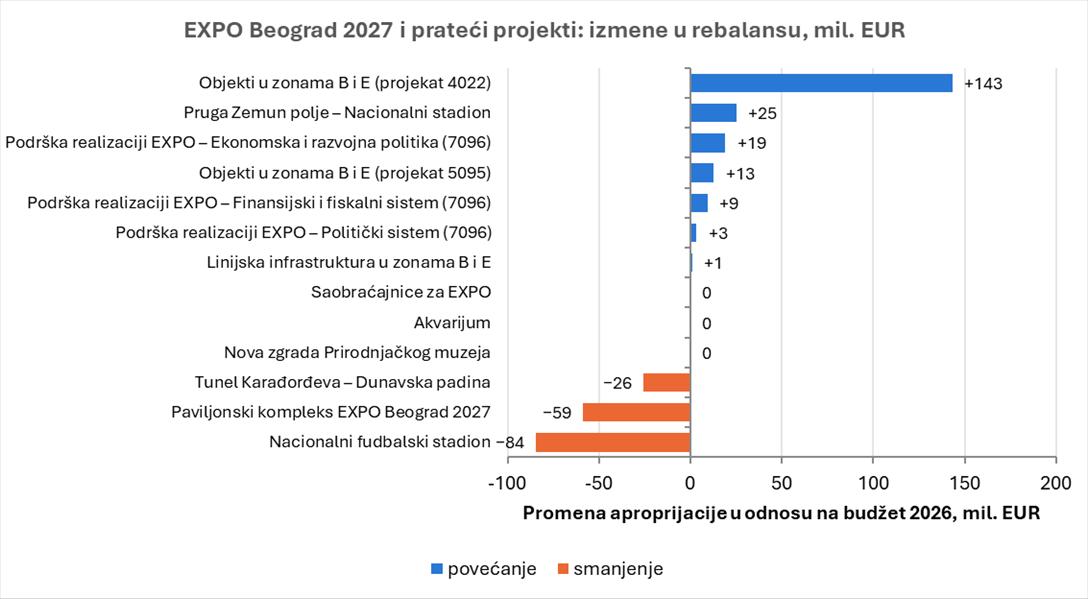
Iako aproprijacije za pojedinačne velike građevinske objekte u okviru EXPO kompleksa opadaju. ukupna sredstva za EXPO Beograd 2027 rebalansom su uvećana. Sredstva za izgradnju Nacionalnog stadiona umanjena su za 46,6%. sa 21.2 na 11.3 milijardi dinara. za paviljonski kompleks EXPO Beograd 2027 za 16,1%. sa 42,6 na 35,7 milijardi. dok je aproprijacija za tunel od Karađorđeve ulice do Dunavske padine smanjena za 60%. Ova smanjenja su. međutim. više nego nadoknađena novim sredstvima za pripremu terena u zonama B i E. u iznosu od oko 18,3 milijarde dinara. kao i dodatnim sredstvima za podršku realizaciji EXPO-a od oko 3,7 milijardi. Zbirno. aproprijacije za devet identifikovanih projekata povezanih sa EXPO-om povećane su za oko 8,1 milijardu dinara. odnosno 9%. Podaci o izvršenju budžeta Ministarstva finansija ukazuju da smanjenje aproprijacija za pojedine velike objekte može odražavati sporiju realizaciju od prvobitno planirane. a ne stvarno odustajanje od tih rashoda. Tako je do kraja juna izvršeno svega 24,9% godišnje aproprijacije za Nacionalni stadion. Nije isključeno ni da je deo sredstava samo pomeren u plan za 2027. godinu. što bi se moglo pouzdanije oceniti tek na osnovu novije revizije Aneksa Fiskalne strategije. Ovakva preraspodela vidi se i na nivou sektora saobraćaja i komunikacija. čije su ukupne aproprijacije rebalansom smanjene za 4%. uprkos povećanju sredstava namenjenih JP „Putevi Srbije“ i „Koridorima Srbije“.
Struktura rebalansa pokazuje da je povećanje budžetske potrošnje pretežno usmereno ka tekućim rashodima i transferima. dok su kapitalni rashodi povećani znatno manje. Među najvećim povećanjima rashodnih aproprijacija izdvajaju se jednokratne mere prema stanovništvu. dodatna izdvajanja za odbranu i subvencije javnim putnim preduzećima. dok su sredstva za pojedine velike infrastrukturne projekte smanjena. Istovremeno. u računu finansiranja predviđeno je značajno povećanje sredstava za nabavku domaće finansijske imovine. najverovatnije povezano sa mogućom akvizicijom dela NIS-a; ova transakcija povećava potrebe države za finansiranjem. ali ne predstavlja rashod koji utiče na fiskalni deficit. U celini. kao što smo naglasili na početku ove analize. rebalans ima izraženiji distributivni i kratkoročno potrošački nego razvojno-investicioni karakter. dok eventualnu kupovinu NIS-a treba posmatrati odvojeno od rashodne politike budžeta. s obzirom na to da se ona nalazi u računu finansiranja.
Pitanje nije samo koliki je kratkoročni efekat ovakvih jednokratnih davanja. već i njihov oportunitetni trošak. Fiskalni prostor koji se koristi za privremeno povećanje raspoloživog dohotka mogao je biti usmeren na jačanje kapaciteta države u oblastima u kojima su oni hronično nedovoljni. Jedan takav primer predstavljaju inspekcijske službe. čiji su ograničeni kadrovski i institucionalni kapaciteti detaljnije analizirani u tekstu CEVES Stav. Za razliku od jednokratnih transfera. ulaganja u administrativne i regulatorne kapacitete države mogu imati trajniji efekat na kvalitet javnih usluga. sprovođenje propisa i funkcionisanje privrede.
[1] Od ukupno planiranih 73 milijarde, oko 34 milijarde dinara može se povezati sa uplatom dobiti Narodne banke Srbije u budžet. Za preostalih oko 39 milijardi dinara budžetska dokumentacija ne daje detaljnu strukturu po javnim i državnim preduzećima. Jedan od mogućih izvora mogao bi biti EPS, koji je u 2025. ostvario dobit veću od 40 milijardi dinara, ali bez objavljene odluke o raspodeli dobiti to se za sada ne može potvrditi.